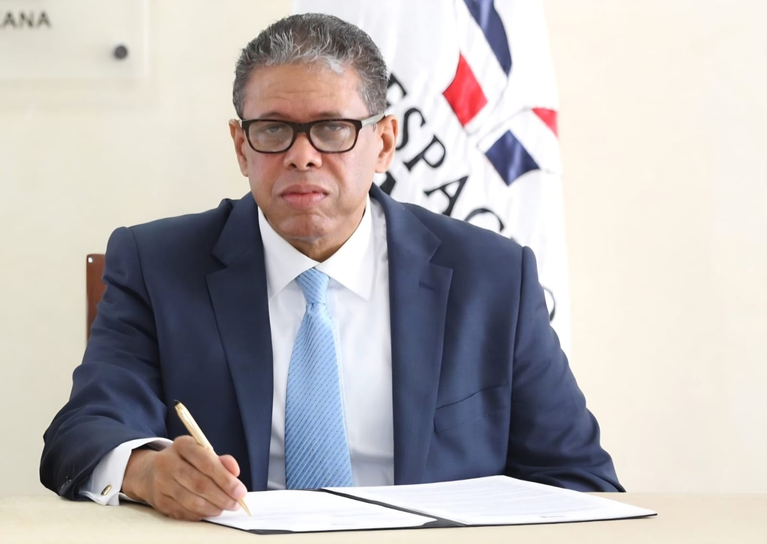
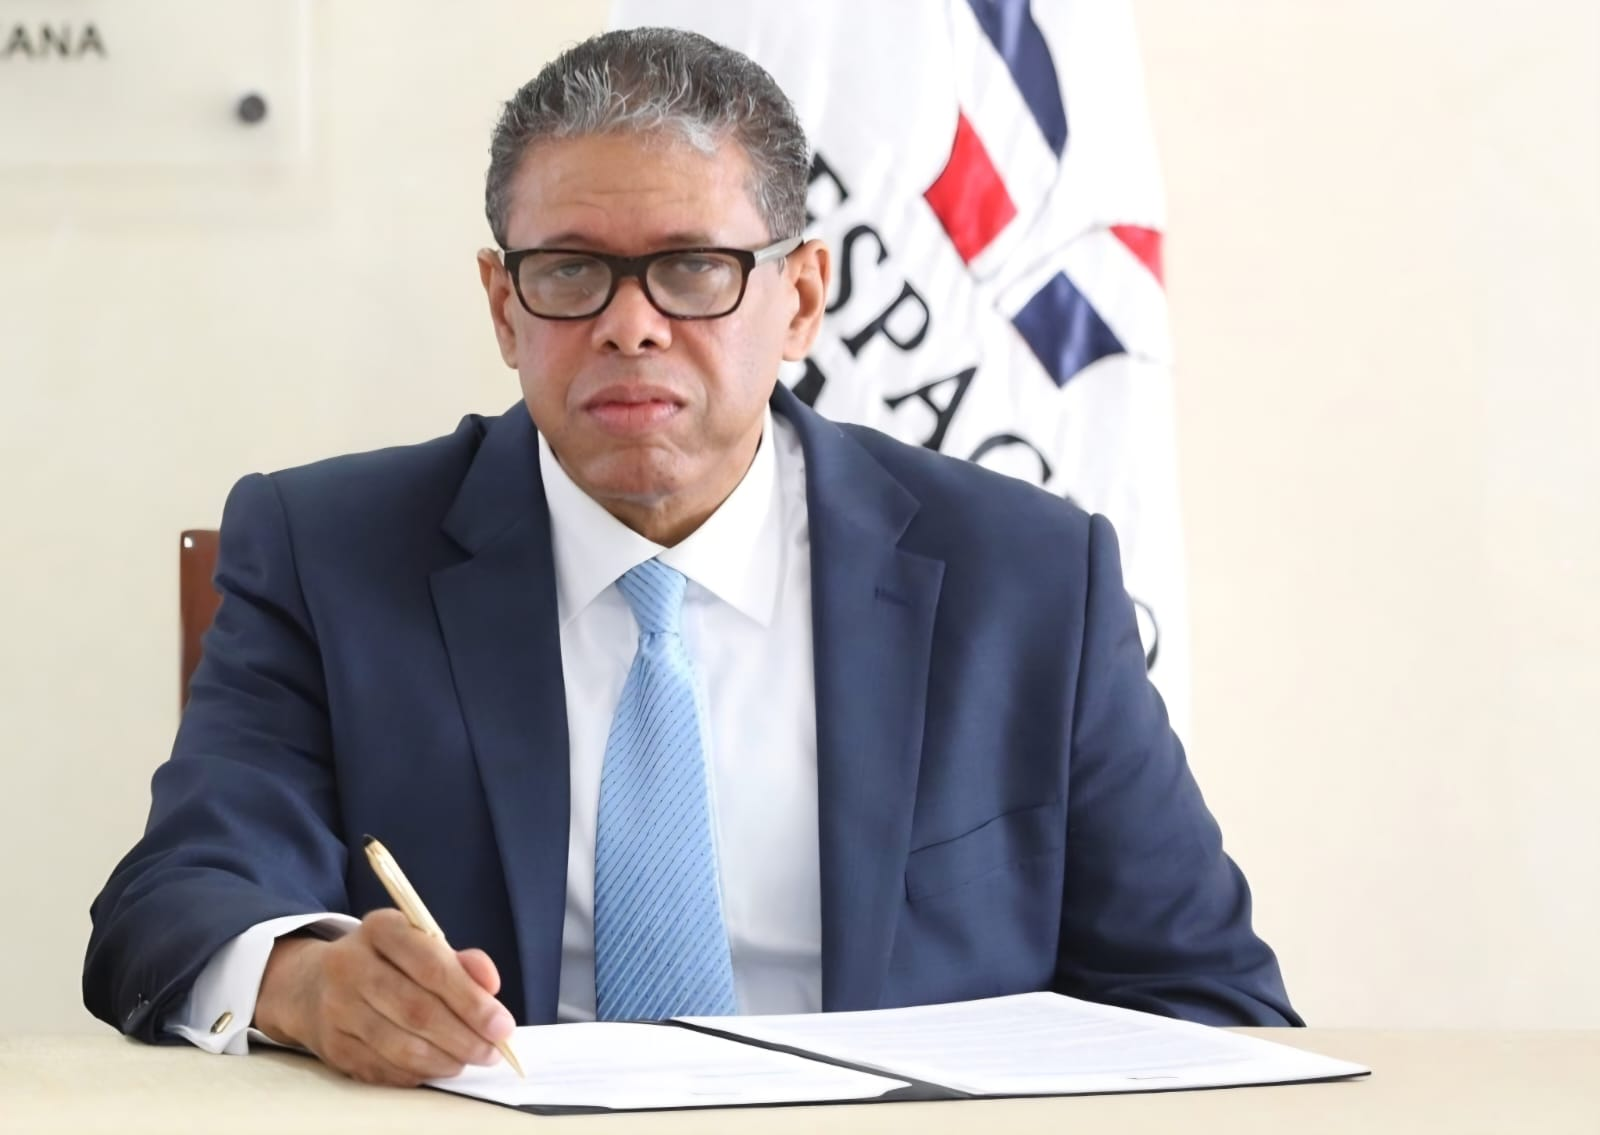
Santo Domingo.– El discurso de pulcritud en el gasto público ha sufrido un demoledor y fáctico revés institucional. En una resolución definitiva de extrema gravedad fiscal, la Contraloría General de la República rechazó las justificaciones presentadas por la Dirección General de Desarrollo de la Comunidad (DGDC) y mantuvo firmes la totalidad de los hallazgos de su auditoría, otorgando un ultimátum fatal de 60 días laborables para que la entidad responda por un severo pliego de irregularidades que abarcan las gestiones de Eléxido Paula Liranzo y Carlos Modesto Guzmán Valerio.
La DGDC intentó contener los daños presentando una matriz de acciones correctivas, manuales de procedimiento y asumiendo compromisos de mejora. Sin embargo, en su dictamen técnico fechado el 12 de agosto de 2026, el órgano auditor del Estado fue tajante y cortante al sentenciar que la documentación aportada por la institución no desvirtúa las anomalías detectadas entre los años 2020 y 2025, dejando claro que los papeles firmados con posterioridad al relevo de mando de agosto de 2024 no borran las violaciones administrativas ejecutadas en el período examinado.
La retención ilegal de impuestos y el misterio de los 138 vehículos fantasmas
Para la redacción de Noticias En Línea RD, este informe de la Contraloría desnuda una cloaca de desorden financiero e impunidad burocrática inaceptable, donde una dirección estatal opera al margen de las leyes tributarias y el control de activos fijos. El expediente es espeluznante: la DGDC admitió de forma fáctica haber realizado retenciones de impuestos a sus empleados que jamás fueron entregadas a la Dirección General de Impuestos Internos (DGII). Aunque la entidad alegó estar conciliando el 40% de la deuda y evaluando acogerse a una amnistía fiscal, la Contraloría fulminó el argumento advirtiendo que “conciliar no es pagar” y que no existen evidencias de que el fisco haya aprobado dicho perdón. Peor aún es el limbo de los estados financieros, donde la DGDC pretendió lavarse las manos escudándose en la DIGECOG, recibiendo como respuesta que ninguna centralización exime a los directores de registrar y procesar sus propias operaciones.
La vertiente más escandalosa de la auditoría radica en el parque vehicular de la institución. La Contraloría mantuvo un demoledor hallazgo tras descubrirse que existen 138 vehículos registrados oficialmente ante la DGII a nombre de la DGDC cuyo paradero físico es totalmente desconocido. La entidad no presentó ni una sola prueba pericial que acredite la localización o el retiro mediante descargo legal de estas unidades, evidenciando un preocupante desvío de bienes públicos.
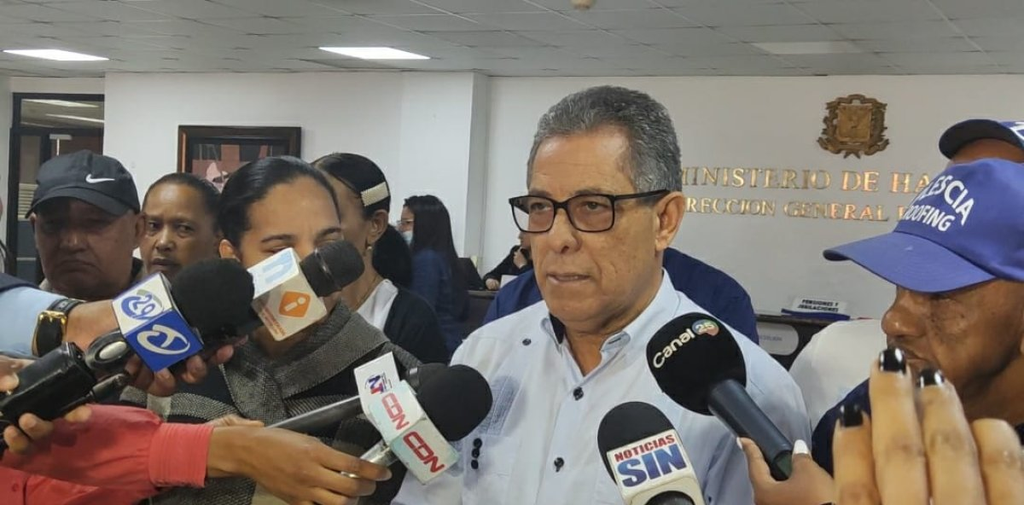
El señor Eléxido Paula Liranzo. Imagen de cortesía.
A esto se suma el caos en el departamento de compras, donde se confirmaron prácticas de fraccionamiento de compras para evadir los topes de licitación, adquisiciones fuera del Plan Anual de Compras y Contrataciones (PACC) y la publicación extemporánea y tramposa de procesos en el portal transaccional solo después de que los inspectores emitieron el informe preliminar. Con las cuentas por pagar congeladas por más de 120 días, desarreglos entre el SIGEF y la balanza institucional, y el descaro de poseer animales y activos biológicos sin ningún tipo de registro contable, la DGDC inicia una carrera contra el reloj de 60 días para ejecutar una purga interna obligatoria, demostrando que en este año 2026 la transparencia no se puede simular con manuales guardados en las gavetas del Palacio Nacional.
El pliego de cargos confirmados por la Contraloría General
El Ultimátum Estricto: Plazo perentorio e improrrogable de 60 días laborables a partir de la notificación de agosto de 2026 para subsanar los hallazgos financieros.
Limbo Vehicular e Inventarios: Falta de localización, control y descargos contables de 138 vehículos oficiales registrados ante la DGII cuyo paradero es un misterio. Mantienen observaciones por chatarras acumuladas y falta de registro de animales de su propiedad.
Fraude Fiscal Interno: Admisión fáctica de deuda por retenciones de ITBIS y salarios efectuadas a los trabajadores y no entregadas a las arcas de la DGII.
Violaciones en Compras: Evidencias documentales de fraccionamiento de compras, adquisiciones fuera del Plan Anual (PACC) y falta de coherencia con el Plan Operativo Anual (POA).
Anomalías en Caja Chica: Consumo elevado de fondos, solicitudes de reposición tardías y ausencia total de arqueos periódicos obligatorios de efectivo.
About The Author